Gestão Financeira Industrial 26 min de leitura
Planejamento de Produção e Custos: Como Evitar Desperdícios e Proteger a Margem de Lucro?
Descubra como controlar custos industriais, reduzir perdas e melhorar a rentabilidade de cada produto fabricado.
Neste artigo
- Por que o planejamento da produção influencia diretamente os custos industriais?
- Quais desperdícios mais comprometem a margem de lucro na indústria?
- Como calcular o custo real de fabricação de um produto?
- Como o planejamento de materiais ajuda a evitar compras desnecessárias?
- Como organizar a programação da fábrica para reduzir custos?
- Como comparar custos planejados e realizados na produção?
- Como proteger a margem de lucro mesmo quando os custos aumentam?
- Quais indicadores ajudam a identificar desperdícios antes que eles prejudiquem os resultados?
- Como implantar um controle de produção e custos passo a passo?
- Quando um software de produção pode ajudar a reduzir desperdícios?
- Quais erros devem ser evitados ao tentar reduzir os custos de fabricação?
- Como manter os custos industriais sob controle no longo prazo?
- Como transformar o controle da produção em uma vantagem financeira?
- Perguntas frequentes
Uma indústria pode manter as máquinas funcionando, cumprir pedidos e apresentar um bom volume de vendas, mas ainda assim enfrentar dificuldades para preservar seus lucros. Isso acontece quando desperdícios de matéria-prima, retrabalhos, paradas inesperadas e custos não previstos comprometem o resultado da fabricação. Para evitar essas situações, o planejamento de produção precisa considerar não apenas o que será produzido, mas também os recursos necessários, a capacidade disponível e o custo real de cada etapa. Com informações organizadas e acompanhamento dos processos, a empresa consegue identificar perdas, revisar prioridades e tomar decisões mais seguras. Neste artigo, você entenderá como relacionar produção e custos, reconhecer desperdícios e estabelecer controles que ajudem a proteger a margem de lucro industrial.
Por que o planejamento da produção influencia diretamente os custos industriais?
O custo de fabricação não depende somente do preço pago pela matéria-prima. Ele também é influenciado pelo tempo necessário para produzir, pela utilização das máquinas, pela mão de obra, pelo consumo de energia, pelas perdas de materiais e pela eficiência de cada operação.
Quando esses fatores não são considerados antes de iniciar a fabricação, a indústria pode assumir compromissos que ultrapassam sua capacidade operacional ou produzir determinados itens com custos superiores aos previstos.
Imagine uma fábrica de componentes metálicos que recebe um pedido de 500 peças. Inicialmente, o orçamento considera determinada quantidade de aço, horas de usinagem e tempo de acabamento.
Entretanto, durante a execução, surgem dificuldades:
-
A matéria-prima disponível não corresponde à quantidade necessária.
-
Uma máquina precisa interromper a produção para manutenção.
-
Parte das peças apresenta problemas dimensionais.
-
Os operadores precisam refazer algumas etapas.
-
O pedido exige horas extras para cumprir o prazo.
Mesmo que as 500 peças sejam entregues, o custo final poderá superar o valor inicialmente estimado.
O planejamento de produção ajuda a reduzir esse risco ao relacionar demanda, recursos produtivos, materiais, prazos e custos antes da liberação das atividades.
Isso não significa eliminar completamente os imprevistos. O objetivo é criar condições para identificá-los rapidamente e compreender seus impactos financeiros.
Qual é a diferença entre produzir mais e produzir com rentabilidade?
Produzir mais significa aumentar a quantidade de itens fabricados em determinado período. Produzir com rentabilidade significa gerar resultados financeiros suficientes para cobrir os custos e despesas e proporcionar o retorno esperado.
Esses objetivos estão relacionados, mas não são equivalentes.
Uma indústria pode aumentar sua produção mensal e, ao mesmo tempo, apresentar uma margem menor caso precise recorrer frequentemente a horas extras, compras emergenciais ou retrabalhos.
Por outro lado, uma empresa que organiza melhor suas atividades pode melhorar o aproveitamento dos recursos existentes sem necessariamente ampliar o volume fabricado.
Por isso, a avaliação do desempenho industrial precisa considerar a relação entre quantidade produzida, custo por unidade, qualidade e margem financeira.
A produtividade é importante, mas não deve ser analisada isoladamente.
Quais desperdícios mais comprometem a margem de lucro na indústria?
Nem todo desperdício aparece como material descartado. Algumas perdas acontecem diariamente e acabam incorporadas aos custos operacionais sem receber a devida atenção.
O desperdício pode estar no tempo de uma máquina parada, na movimentação desnecessária de componentes, no excesso de estoque ou na fabricação de produtos sem demanda suficiente.
Reconhecer essas situações é o primeiro passo para corrigi-las.
Perdas de matéria-prima durante a fabricação
As perdas de materiais podem acontecer por erros de corte, regulagens inadequadas, falhas no armazenamento, problemas de qualidade ou consumo acima do previsto.
Em uma metalúrgica, por exemplo, uma programação inadequada dos cortes pode aumentar a quantidade de sobras de chapas metálicas.
Já em uma indústria de móveis, medidas incorretas podem comprometer o aproveitamento das placas de madeira.
O controle deve considerar não apenas a quantidade comprada, mas quanto material efetivamente se transforma em produto aprovado.
Retrabalho e produtos fora do padrão
O retrabalho ocorre quando um produto precisa passar novamente por uma atividade para atender às especificações estabelecidas.
Isso pode envolver novas horas de trabalho, utilização adicional de máquinas, consumo de energia e materiais complementares.
Em uma fábrica de embalagens, por exemplo, problemas de impressão podem exigir uma nova execução do serviço.
O impacto financeiro aumenta quando a falha é descoberta somente nas etapas finais.
Registrar o motivo do retrabalho permite identificar se o problema está relacionado à matéria-prima, aos equipamentos, aos procedimentos ou às informações utilizadas na produção.
Paradas não planejadas e baixa utilização dos equipamentos
Máquinas paradas durante períodos previstos para fabricação podem comprometer o cumprimento das ordens e aumentar o custo associado à capacidade não utilizada.
Entretanto, é necessário diferenciar paradas por falhas de equipamentos, falta de materiais, ausência de programação ou manutenção planejada.
Cada situação exige uma solução diferente.
Uma parada causada por falta de matéria-prima, por exemplo, não será resolvida apenas com manutenção preventiva.
Produção em excesso e estoque desnecessário
Fabricar quantidades superiores à demanda pode parecer uma forma de aproveitar melhor os equipamentos.
Porém, produtos acabados sem previsão de saída podem ocupar espaço, exigir movimentações adicionais e manter recursos financeiros imobilizados.
Em determinados segmentos, também existem riscos de deterioração, obsolescência ou mudanças nas especificações dos produtos.
O ideal é equilibrar o volume produzido com a demanda prevista, os prazos de reposição e a estratégia de estoque da empresa.
Tabela: principais desperdícios e seus impactos financeiros
| Tipo de desperdício | Situação na indústria | Possível impacto financeiro |
|---|---|---|
| Matéria-prima | Cortes incorretos ou consumo excessivo | Aumento do custo dos materiais |
| Retrabalho | Peças que precisam ser refeitas | Mais horas e recursos utilizados |
| Paradas inesperadas | Equipamentos indisponíveis | Menor aproveitamento da capacidade |
| Estoque excessivo | Produtos fabricados sem demanda | Capital imobilizado e armazenagem |
| Movimentação desnecessária | Transporte repetido entre setores | Tempo e custo operacional adicionais |
| Compras emergenciais | Materiais solicitados fora do prazo | Fretes e condições de compra menos favoráveis |
| Falhas de programação | Ordens conflitantes ou prioridades incorretas | Atrasos, trocas de programação e horas extras |
Identificar essas ocorrências permite estabelecer prioridades de melhoria conforme a frequência, a gravidade e o impacto econômico de cada problema.
A abordagem de prevenção também está relacionada ao conceito de Produção Mais Limpa, apresentado em publicação do Ministério da Saúde sobre ecoeficiência e redução de desperdícios. A proposta valoriza a redução de perdas e do consumo de recursos na origem dos processos, em vez de atuar somente depois que os resíduos são gerados.
Como calcular o custo real de fabricação de um produto?
Para proteger a rentabilidade, a indústria precisa conhecer quanto custa fabricar seus produtos e quais fatores explicam as diferenças entre os valores planejados e realizados.
O cálculo deve considerar materiais, mão de obra, gastos indiretos de fabricação e outros custos relacionados ao processo.
Também é importante distinguir o custo de fabricação das despesas comerciais, administrativas e financeiras, que precisam ser consideradas na análise completa do resultado.
Custos diretos e indiretos: o que considerar?
Os custos diretos são aqueles que podem ser associados ao produto de maneira objetiva e economicamente viável.
Entre eles estão:
-
Matéria-prima efetivamente consumida.
-
Componentes utilizados na montagem.
-
Embalagens incorporadas ao produto.
-
Mão de obra diretamente atribuível à fabricação, conforme o método de custeio.
Já os custos indiretos são necessários ao funcionamento da produção, mas exigem critérios de apropriação aos produtos.
Podem incluir manutenção industrial, depreciação de equipamentos, supervisão da fábrica e parte dos gastos com energia elétrica.
O tratamento contábil e gerencial depende do método de custeio adotado pela empresa.
O Sebrae explica a importância de identificar os custos fixos e variáveis para compreender a formação dos gastos e apoiar decisões financeiras.
É importante observar que custo direto não é sinônimo de custo variável. Um custo pode ser diretamente identificável com determinado produto e não variar proporcionalmente em todos os níveis de produção.
Exemplo prático de cálculo do custo industrial
Considere uma pequena indústria que fabrica suportes metálicos.
Em determinado lote de 200 unidades, foram registrados os seguintes gastos:
| Componente do custo | Valor do lote |
|---|---|
| Matéria-prima consumida | R$ 4.000,00 |
| Mão de obra direta | R$ 1.800,00 |
| Energia atribuída à fabricação | R$ 500,00 |
| Outros custos indiretos apropriados | R$ 900,00 |
| Total de custos de fabricação | R$ 7.200,00 |
Custo médio de fabricação por unidade:
R$ 7.200,00 ÷ 200 = R$ 36,00
Nesse exemplo hipotético, cada suporte apresenta custo médio de fabricação de R$ 36,00, considerando que todas as unidades foram concluídas e aprovadas e que os valores representam adequadamente os custos do lote.
Agora, imagine que um problema operacional gere R$ 800,00 de custos adicionais entre materiais perdidos e retrabalho.
O custo total passa para R$ 8.000,00.
R$ 8.000,00 ÷ 200 = R$ 40,00 por unidade
O acréscimo representa R$ 4,00 por peça, ou aproximadamente 11,1% em relação ao custo inicialmente calculado.
Se o preço de venda permanecer igual, esse aumento comprometerá o resultado econômico do produto, caso não existam outras compensações.
O exemplo demonstra por que acompanhar somente a quantidade fabricada não é suficiente para avaliar a eficiência industrial.
Como o planejamento de materiais ajuda a evitar compras desnecessárias?
Uma indústria precisa garantir que os materiais estejam disponíveis no momento adequado, mas isso não significa manter grandes quantidades de todos os insumos armazenados.
Comprar em excesso pode imobilizar capital. Comprar menos do que o necessário pode provocar interrupções, atrasos e pedidos emergenciais.
O equilíbrio depende de informações atualizadas sobre demanda, estrutura dos produtos, consumo e estoque.
Utilize a estrutura de produto para calcular necessidades
A estrutura de produto, também conhecida como lista de materiais ou BOM (Bill of Materials), identifica os componentes necessários para fabricar determinado item.
Considere uma empresa que produz pequenos equipamentos industriais.
Cada unidade necessita de:
-
1 estrutura metálica.
-
2 suportes laterais.
-
4 parafusos de fixação.
-
1 conjunto elétrico.
Para fabricar 100 equipamentos, a necessidade teórica será de 100 estruturas, 200 suportes, 400 parafusos e 100 conjuntos elétricos.
Entretanto, a necessidade de compra não corresponde necessariamente à quantidade total calculada.
Antes de comprar, a empresa deve verificar os materiais disponíveis, os pedidos de compra em aberto, os materiais já reservados e as perdas esperadas.
Também é necessário considerar quantidades mínimas de compra e prazos de fornecimento.
Considere o tempo de reposição dos fornecedores
O prazo de reposição, ou lead time de suprimento, representa o intervalo necessário para obter o material, desde o acionamento da compra até sua disponibilidade para utilização.
Se um componente demora 15 dias para chegar, uma programação que solicita esse item para a semana seguinte poderá ser inviável caso ele não esteja disponível.
Por isso, o cálculo das necessidades deve considerar as datas de consumo e não apenas as quantidades totais.
O uso de MRP (Material Requirements Planning), quando alimentado por dados confiáveis, pode auxiliar nesse processo.
O MRP relaciona demanda, estruturas de produtos, estoques e prazos para apoiar decisões sobre compras e fabricação.
Controle as diferenças entre estoque registrado e físico
Mesmo uma programação bem elaborada poderá apresentar falhas se o estoque estiver desatualizado.
Uma indústria pode registrar 300 componentes disponíveis e descobrir, no momento da separação, que somente 240 podem ser utilizados.
Essa diferença pode ocorrer por apontamentos não realizados, perdas não registradas, problemas de identificação ou materiais segregados por qualidade.
Inventários rotativos, conferências de recebimento e registros de movimentação ajudam a melhorar a confiabilidade das informações.
Como organizar a programação da fábrica para reduzir custos?
Uma programação eficiente deve considerar as prioridades comerciais sem ignorar os limites operacionais da indústria.
O objetivo é definir quais produtos serão fabricados, em que sequência, por quais recursos e dentro de quais prazos.
Para isso, o planejamento de produção deve relacionar as ordens com a disponibilidade de materiais, equipamentos, pessoas e capacidade produtiva.
Avalie a capacidade antes de confirmar os prazos
Uma máquina pode estar disponível durante oito horas por dia, mas isso não significa que conseguirá produzir continuamente durante todo esse período.
É necessário considerar preparações, manutenção, pausas operacionais e outras restrições relevantes.
Imagine uma fábrica que possui uma máquina com capacidade líquida planejada de seis horas produtivas por turno.
Se cada peça exige 12 minutos de processamento, a capacidade teórica nessa condição será:
360 minutos ÷ 12 minutos = 30 peças por turno
Caso a demanda exija 50 peças no mesmo turno, existe uma diferença entre a necessidade e a capacidade calculada.
A empresa precisará avaliar alternativas, como redistribuir atividades, utilizar outro equipamento ou negociar o prazo.
O importante é reconhecer a limitação antes que ela se transforme em atraso.
Agrupe operações quando houver benefícios reais
Em determinadas indústrias, a troca de materiais, ferramentas ou configurações das máquinas exige tempo de preparação, conhecido como setup.
Uma programação que alterna continuamente entre produtos muito diferentes pode aumentar o tempo improdutivo.
Agrupar ordens com características semelhantes pode reduzir essas trocas.
Entretanto, essa decisão precisa considerar os prazos de entrega e as prioridades dos clientes.
Produzir grandes lotes apenas para reduzir setups pode gerar estoques excessivos.
Portanto, a melhor sequência é aquela que equilibra utilização dos recursos, demanda, prazo e custo.
Identifique os gargalos produtivos
Um gargalo ocorre quando determinada operação limita a capacidade de atendimento do fluxo produtivo.
Em uma metalúrgica, por exemplo, as etapas de corte e dobra podem possuir capacidade suficiente, enquanto a soldagem acumula peças aguardando processamento.
Nesse cenário, aumentar a velocidade do corte não resolverá necessariamente o atraso final.
A empresa precisa analisar a capacidade da soldagem e as causas da restrição.
Entre as possibilidades estão redistribuição de atividades, melhoria dos métodos de trabalho, manutenção e revisão do sequenciamento.
O acompanhamento dos gargalos ajuda a concentrar esforços onde as melhorias poderão produzir maior impacto.
Como comparar custos planejados e realizados na produção?
Um dos controles mais importantes da gestão industrial é verificar quanto a empresa esperava gastar e quanto efetivamente gastou.
Essa comparação permite reconhecer desvios que nem sempre aparecem na análise do faturamento.
Para funcionar, o controle precisa utilizar critérios consistentes de medição e apropriação de custos.
Defina um custo previsto antes de iniciar a ordem
Antes da liberação de uma ordem de produção, a empresa pode estabelecer uma referência baseada em:
-
Quantidade planejada de materiais.
-
Tempo padrão das operações.
-
Taxas de custo dos recursos produtivos.
-
Perdas técnicas esperadas.
-
Gastos indiretos atribuíveis.
-
Quantidade de produtos aprovados prevista.
Esses dados formam uma base para acompanhar a execução.
Registre o consumo e as ocorrências reais
Durante a fabricação, devem ser registrados os materiais consumidos, o tempo trabalhado, as paradas, os refugos e os retrabalhos relevantes.
Ao final, a empresa poderá comparar os resultados.
Exemplo de comparação de uma ordem de fabricação:
| Indicador | Planejado | Realizado |
|---|---|---|
| Peças aprovadas | 300 | 300 |
| Matéria-prima consumida | 600 kg | 645 kg |
| Horas de produção | 40 h | 47 h |
| Custo total | R$ 9.000,00 | R$ 10.200,00 |
| Custo por peça aprovada | R$ 30,00 | R$ 34,00 |
Valores hipotéticos utilizados para demonstrar a análise.
Embora a quantidade final tenha sido atendida, a ordem apresentou um custo adicional de R$ 1.200,00, equivalente a aproximadamente 13,3% acima do previsto.
O próximo passo não é simplesmente solicitar que a equipe produza mais rápido.
É necessário investigar o motivo dos 45 kg adicionais de matéria-prima e das sete horas excedentes.
A diferença pode estar relacionada a perdas técnicas não previstas, alterações do processo, falhas de qualidade ou parâmetros de planejamento inadequados.
Transforme os desvios em ações corretivas
Depois de identificar uma diferença, a indústria deve estabelecer uma ação proporcional à causa encontrada.
Se o consumo de matéria-prima foi maior por um problema de corte, a revisão pode envolver ferramentas, regulagens ou aproveitamento do material.
Se o tempo de produção foi superior porque o roteiro estava incorreto, será necessário atualizar o tempo padrão.
Se houve retrabalho por especificações incompletas, a empresa deverá melhorar as informações utilizadas na liberação das ordens.
Assim, os dados da execução deixam de servir apenas como histórico e passam a contribuir para decisões futuras.
Como proteger a margem de lucro mesmo quando os custos aumentam?
A margem de lucro depende da relação entre receitas, custos e despesas.
Quando os gastos de fabricação aumentam sem uma alteração correspondente na receita, o resultado pode ser reduzido.
Entretanto, aumentar o preço de venda nem sempre é uma alternativa imediata. Contratos, concorrência e condições comerciais podem limitar reajustes.
Por isso, o controle da margem precisa começar antes da conclusão da produção.
Entenda a diferença entre margem de contribuição e margem de lucro
A margem de contribuição mostra quanto resta da receita de venda após a dedução dos custos e despesas variáveis associados à venda.
Esse valor contribui para cobrir os gastos fixos e, depois disso, gerar resultado.
A fórmula simplificada é:
Margem de contribuição unitária = Preço de venda – Custos e despesas variáveis unitários
Considere um produto com as seguintes características hipotéticas:
-
Preço de venda: R$ 100,00.
-
Custos e despesas variáveis: R$ 65,00.
-
Margem de contribuição: R$ 35,00.
Nesse caso, a margem de contribuição representa 35% do preço de venda.
Se os custos e despesas variáveis aumentarem para R$ 73,00, mantendo-se o preço, a margem cairá para R$ 27,00, ou 27%.
Isso representa uma redução de oito pontos percentuais na margem de contribuição.
É importante destacar que margem de contribuição não corresponde automaticamente ao lucro líquido. Ainda é necessário considerar os gastos fixos e os demais elementos do resultado.
O Sebrae apresenta a fórmula da margem de contribuição e sua relação com o ponto de equilíbrio, conceitos importantes para decisões de preço e rentabilidade.
Não utilize apenas o faturamento como indicador de resultado
Uma indústria pode apresentar crescimento no faturamento e ainda enfrentar redução na lucratividade.
Isso acontece quando o aumento das receitas é acompanhado por crescimento proporcionalmente maior dos custos e despesas.
Para evitar interpretações equivocadas, é importante acompanhar também:
-
Margem de contribuição por produto.
-
Custo de fabricação por unidade aprovada.
-
Despesas operacionais.
-
Margem operacional.
-
Resultado líquido.
-
Variação dos custos em relação ao orçamento.
Essas informações permitem identificar produtos que apresentam dificuldades de rentabilidade e avaliar possíveis melhorias.
Revise a formação de preços com informações atualizadas
Mudanças no custo dos materiais, na produtividade, nos tributos aplicáveis e nas condições de fornecimento podem tornar uma formação de preços desatualizada.
Uma empresa que utiliza custos antigos pode aceitar pedidos sem perceber que a margem esperada já não corresponde à realidade.
A revisão deve considerar o custo industrial atualizado, os gastos comerciais, a carga tributária efetiva, as condições de pagamento e o resultado pretendido.
O Sebrae orienta a formação do preço de venda a partir da identificação dos gastos fixos e variáveis, da margem de contribuição e do ponto de equilíbrio.
Na indústria, essas análises precisam ser combinadas com as características dos processos produtivos.
Quais indicadores ajudam a identificar desperdícios antes que eles prejudiquem os resultados?
Os indicadores permitem acompanhar o comportamento da produção ao longo do tempo e avaliar se as mudanças implementadas estão funcionando.
Entretanto, monitorar uma grande quantidade de números sem objetivos definidos pode dificultar a tomada de decisão.
O ideal é selecionar indicadores diretamente relacionados aos problemas da fábrica.
Custo por unidade produzida e aprovada
Esse indicador relaciona os custos de fabricação ao número de unidades aprovadas.
Fórmula:
Custo médio por unidade aprovada = Custos de fabricação atribuídos ao período ou lote ÷ Quantidade de unidades aprovadas
Sua análise ajuda a identificar aumentos de custo que não são explicados somente pelo volume produzido.
É importante manter os mesmos critérios de custeio nas comparações e considerar corretamente eventuais produtos em processo.
Taxa de refugo
A taxa de refugo mostra a proporção de unidades descartadas por não atenderem aos requisitos definidos.
Fórmula simplificada:
Taxa de refugo = (Unidades refugadas ÷ Total de unidades processadas) × 100
Se uma operação processou 1.000 peças e 30 foram refugadas, a taxa será de 3%.
O resultado precisa ser comparado com o histórico, as características do processo e os limites técnicos estabelecidos.
Eficiência do tempo produtivo
Compara o tempo padrão previsto para as operações efetivamente concluídas com o tempo real utilizado.
Uma possível fórmula é:
Eficiência de tempo = (Tempo padrão da produção realizada ÷ Tempo real trabalhado) × 100
O indicador depende de tempos padrão confiáveis e não deve incentivar a redução de verificações de qualidade ou de práticas de segurança.
Cumprimento dos prazos de produção
Mostra a proporção de ordens concluídas dentro dos prazos estabelecidos.
Acompanhar esse indicador ajuda a verificar se a programação está compatível com a capacidade operacional.
Entretanto, cumprir prazos à custa de horas extras frequentes ou desperdícios elevados não significa necessariamente melhorar o resultado.
Tabela: indicadores para acompanhar custos e produtividade
| Indicador | O que permite avaliar | Possível ação |
|---|---|---|
| Custo por unidade | Evolução do custo industrial | Investigar desvios por produto |
| Taxa de refugo | Perdas por problemas de qualidade | Revisar processo e materiais |
| Tempo de parada | Indisponibilidade operacional | Identificar causas recorrentes |
| Eficiência produtiva | Tempo padrão versus realizado | Revisar métodos e parâmetros |
| Consumo de materiais | Quantidade prevista versus consumida | Investigar perdas e divergências |
| Entregas no prazo | Confiabilidade da programação | Ajustar capacidade e prioridades |
| Margem de contribuição | Capacidade de contribuir para cobrir gastos fixos | Revisar custos e condições comerciais |
Os indicadores devem ser avaliados em conjunto. Uma aparente melhoria em determinada medida pode provocar efeitos negativos em outra.
Como implantar um controle de produção e custos passo a passo?
Melhorar a organização industrial não exige necessariamente reformular todos os processos ao mesmo tempo.
Uma implantação gradual permite identificar as principais dificuldades, testar procedimentos e corrigir falhas antes de ampliar o controle.
O ponto de partida deve ser a realidade da fábrica.
Etapa 1 — Identifique os produtos e processos prioritários
Comece pelos produtos com maior volume, maior impacto financeiro ou maior ocorrência de desperdícios.
Mapeie o fluxo desde o recebimento da matéria-prima até a conclusão da fabricação.
Registre quais atividades são realizadas, quais recursos são necessários e onde aparecem as principais dificuldades.
Uma fábrica de peças metálicas, por exemplo, pode iniciar a análise pelas operações de corte, dobra, soldagem e acabamento.
Etapa 2 — Organize os cadastros e os parâmetros produtivos
Revise as estruturas de produtos, as unidades de medida, os roteiros de fabricação e os tempos padrão.
Verifique também as informações de estoque, os custos dos materiais e os equipamentos disponíveis.
Esses dados precisam representar a operação real.
Um cadastro desatualizado pode gerar cálculos incorretos mesmo quando a empresa utiliza ferramentas de gestão.
Etapa 3 — Estabeleça referências de custos
Defina os critérios utilizados para calcular o custo previsto dos produtos.
Inclua materiais, tempos produtivos, custos diretos e indiretos relevantes, conforme o método adotado.
Registre também as premissas utilizadas nas estimativas.
Isso ajudará a compreender posteriormente se uma diferença está relacionada à execução ou à própria previsão.
Etapa 4 — Programe as ordens conforme a capacidade disponível
Organize a sequência de fabricação considerando pedidos, prazos, materiais e recursos produtivos.
Evite liberar ordens que dependam de insumos indisponíveis ou de máquinas já comprometidas com outras atividades.
Quando houver conflitos, avalie os impactos de cada alternativa antes de alterar a programação.
Etapa 5 — Registre os resultados da execução
Durante a fabricação, acompanhe o consumo de materiais, as horas trabalhadas, as quantidades aprovadas e as ocorrências relevantes.
Os registros devem ser simples o suficiente para fazer parte da rotina dos operadores.
Informações lançadas somente vários dias depois podem dificultar a identificação das causas de um desvio.
Etapa 6 — Compare os resultados e investigue as diferenças
Ao concluir as ordens, compare custos e quantidades previstos com os realizados.
Separe as diferenças por material, operação, equipamento ou outro critério relevante.
Priorize os problemas que representam maior impacto financeiro ou risco operacional.
Etapa 7 — Acompanhe as melhorias implementadas
Após corrigir uma causa, acompanhe os indicadores por um período compatível com a frequência da produção.
Uma alteração na regulagem de uma máquina, por exemplo, pode ser avaliada pelo consumo de material e pela taxa de refugo dos lotes seguintes.
O importante é verificar se a melhoria realmente foi mantida.
Com esse ciclo, a empresa passa a utilizar informações operacionais para aperfeiçoar continuamente a gestão dos custos.
Quando um software de produção pode ajudar a reduzir desperdícios?
À medida que a indústria amplia o volume de pedidos, a variedade de produtos ou o número de etapas de fabricação, torna-se mais difícil acompanhar todas as informações de maneira descentralizada.
Planilhas podem atender operações simples, mas exigem cuidados com atualização, versões e consistência dos registros.
Quando compras, estoque, programação e financeiro utilizam informações diferentes, aumenta o risco de decisões baseadas em dados incompletos.
Nesse contexto, um sistema de gestão industrial pode contribuir para organizar os processos e melhorar a rastreabilidade das operações.
Integração entre pedidos, materiais e ordens de produção
Um sistema com funcionalidades de PCP pode relacionar pedidos de venda, estruturas de produtos, necessidades de materiais e ordens de fabricação.
Isso facilita a consulta às demandas e aos recursos necessários para executá-las.
O resultado depende da qualidade dos cadastros e da correta utilização das funcionalidades.
Apontamentos e acompanhamento do chão de fábrica
O registro de atividades permite identificar o andamento das ordens, os tempos de execução e as quantidades produzidas.
Dependendo da solução e da forma como foi implantada, também podem ser registrados refugos, paradas e consumos de materiais.
Essas informações auxiliam na comparação entre o previsto e o realizado.
Controle de custos e integração financeira
Quando informações produtivas e financeiras estão conectadas, a empresa pode reduzir a necessidade de transferências manuais entre diferentes controles.
Isso contribui para analisar custos por ordem, produto ou período, conforme os recursos e critérios de custeio disponíveis.
Entretanto, a utilização do software não substitui a definição de procedimentos, responsáveis e indicadores.
O planejamento de produção continua dependendo de decisões gerenciais, informações consistentes e acompanhamento das atividades.
Como avaliar se o sistema atende à realidade da indústria?
Antes de escolher uma ferramenta, é importante verificar se ela acompanha as necessidades específicas do processo de fabricação.
Uma indústria de alimentos pode precisar de controles detalhados de lotes e validade, enquanto uma metalúrgica pode priorizar sequenciamento de operações, apontamentos e consumo de materiais.
Entre os pontos que merecem avaliação estão a estrutura de produtos, os roteiros, o controle de ordens, a integração com estoque e a capacidade de analisar custos.
O FabricantePro apresenta recursos voltados à gestão industrial, incluindo PCP, MRP, controle de produção, apontamento no chão de fábrica e integração com processos de estoque e financeiro.
Para empresas que desejam organizar essas informações em um único ambiente, vale conhecer as funcionalidades do FabricantePro e solicitar uma demonstração aplicada à rotina da fábrica, avaliando quais recursos atendem às necessidades operacionais e financeiras do negócio.
Quais erros devem ser evitados ao tentar reduzir os custos de fabricação?
Reduzir custos não significa simplesmente cortar despesas ou acelerar as atividades.
Algumas decisões aparentemente econômicas podem criar problemas de qualidade, atrasos e gastos adicionais.
Comprar sempre a matéria-prima mais barata
O menor preço de aquisição não representa necessariamente o menor custo de utilização.
Um material com especificações inadequadas pode provocar perdas, retrabalhos ou menor rendimento.
Por isso, a compra deve considerar qualidade, prazo, custo total e adequação técnica.
Reduzir inspeções para produzir mais rapidamente
Eliminar controles essenciais de qualidade pode permitir que produtos defeituosos avancem para etapas posteriores.
Quando uma falha é identificada somente no final da fabricação, o custo de correção pode ser maior.
O ideal é revisar as atividades de inspeção conforme os riscos e as exigências do processo, sem comprometer requisitos técnicos ou legais.
Utilizar tempos de produção desatualizados
Tempos padrão incorretos prejudicam tanto o orçamento quanto a programação da fábrica.
Se determinada operação exige 20 minutos, mas o cadastro considera apenas 12, a empresa poderá superestimar sua capacidade.
A revisão periódica dos parâmetros ajuda a manter as previsões alinhadas à realidade operacional.
Ignorar pequenas perdas recorrentes
Uma perda aparentemente pequena pode representar um impacto relevante quando ocorre repetidamente.
Considere uma indústria que desperdiça R$ 2,00 em material a cada unidade produzida.
Em um volume mensal de 5.000 unidades, o desperdício corresponderá a R$ 10.000,00 naquele mês.
Esse exemplo hipotético demonstra a importância de avaliar as perdas pelo volume e pela frequência, não somente pelo valor individual.
Produzir sem conferir a margem esperada
A fabricação de um pedido deve ser acompanhada por uma estimativa de custos compatível com as condições comerciais negociadas.
Quando existe alteração relevante no preço dos materiais ou nas condições de produção, o impacto sobre a margem precisa ser avaliado.
Aceitar pedidos sem essas informações pode aumentar o faturamento sem proporcionar o resultado esperado.
Como manter os custos industriais sob controle no longo prazo?
O controle de custos não deve acontecer somente quando a empresa identifica uma queda na rentabilidade.
Ele precisa fazer parte da rotina de acompanhamento da produção, das compras e dos resultados financeiros.
Uma prática útil é estabelecer diferentes níveis de análise.
Diariamente, a equipe pode acompanhar a execução das ordens, os materiais consumidos, as paradas relevantes e as ocorrências de qualidade.
Semanalmente, os responsáveis podem revisar atrasos, gargalos, desvios de consumo e ordens que apresentam custos acima do previsto.
Mensalmente, a gestão pode consolidar custos por produto, margens, utilização de recursos e resultados das melhorias implementadas.
Essa organização permite que problemas operacionais sejam analisados antes de comprometerem períodos maiores.
Também é importante manter a comunicação entre os setores.
O comercial precisa conhecer as restrições de capacidade antes de assumir determinados prazos. Compras deve receber informações confiáveis sobre a necessidade dos insumos. O setor produtivo precisa registrar os acontecimentos da fabricação, e o financeiro deve utilizar critérios consistentes para analisar os resultados.
Quando essas áreas trabalham com informações diferentes, a empresa pode encontrar dificuldades para explicar por que determinados produtos custam mais do que o esperado.
Por outro lado, a integração dos processos facilita a identificação de desvios e a definição de responsabilidades.
Como transformar o controle da produção em uma vantagem financeira?
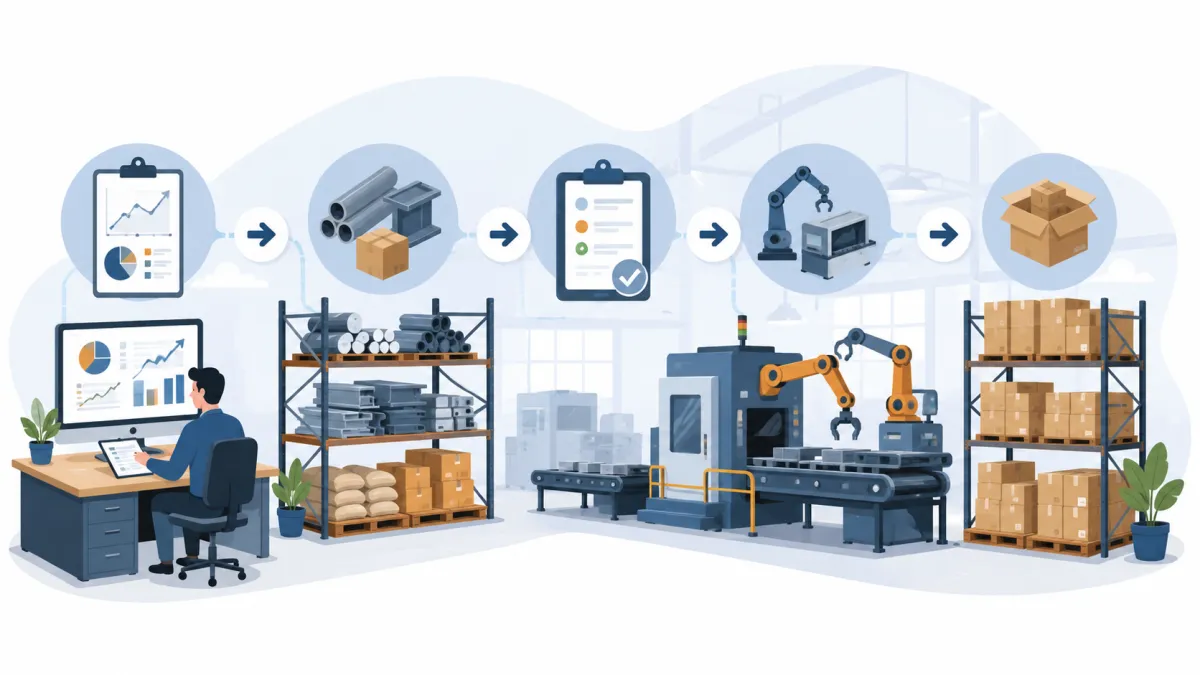
Proteger a margem de lucro industrial exige compreender o que acontece entre a entrada da matéria-prima e a entrega do produto acabado.
Não basta fabricar dentro do prazo ou aumentar o volume produzido. É necessário saber quanto cada operação consome, quais perdas são aceitáveis, onde existem desvios e como essas ocorrências afetam o resultado financeiro.
Um planejamento de produção consistente, associado ao acompanhamento dos custos reais, ajuda a equilibrar demanda, capacidade, materiais e rentabilidade.
Para começar, a indústria deve priorizar os produtos e processos com maior impacto financeiro, organizar seus dados e acompanhar indicadores que permitam identificar oportunidades concretas de melhoria.
Os resultados dependerão da qualidade das informações, da disciplina nos registros e da capacidade de transformar os problemas identificados em ações corretivas.
Mais do que produzir a um custo menor, o objetivo é fabricar com previsibilidade, qualidade e conhecimento dos fatores que determinam a margem de cada produto.
Perguntas frequentes
Como saber se um produto está dando prejuízo para a indústria?
É necessário comparar a receita obtida com os custos de fabricação, as despesas relacionadas à venda e os demais gastos atribuíveis. A análise da margem ajuda a identificar produtos com resultados insuficientes.
Qual é a melhor maneira de reduzir desperdícios sem comprometer a qualidade?
O ideal é identificar as causas das perdas, revisar os processos e acompanhar indicadores de consumo e refugo. Reduzir desperdícios não deve significar eliminar controles de qualidade necessários.
Uma fábrica pequena também precisa controlar os custos de produção?
Sim. Mesmo com poucos funcionários e equipamentos, é importante conhecer o consumo de materiais, o tempo de fabricação e os gastos envolvidos para avaliar corretamente a rentabilidade.
Com que frequência os custos de fabricação devem ser revisados?
Depende da operação e da variação dos preços dos insumos. Os principais desvios podem ser acompanhados por ordem de produção, enquanto análises consolidadas podem ocorrer mensalmente.